Entorse au premier match amical, épaule luxée en coupe : la licence t'assure, mais pas comme tu crois. Ce qui est couvert, ce qui ne l'est pas, et la déclaration d'accident à envoyer très vite.
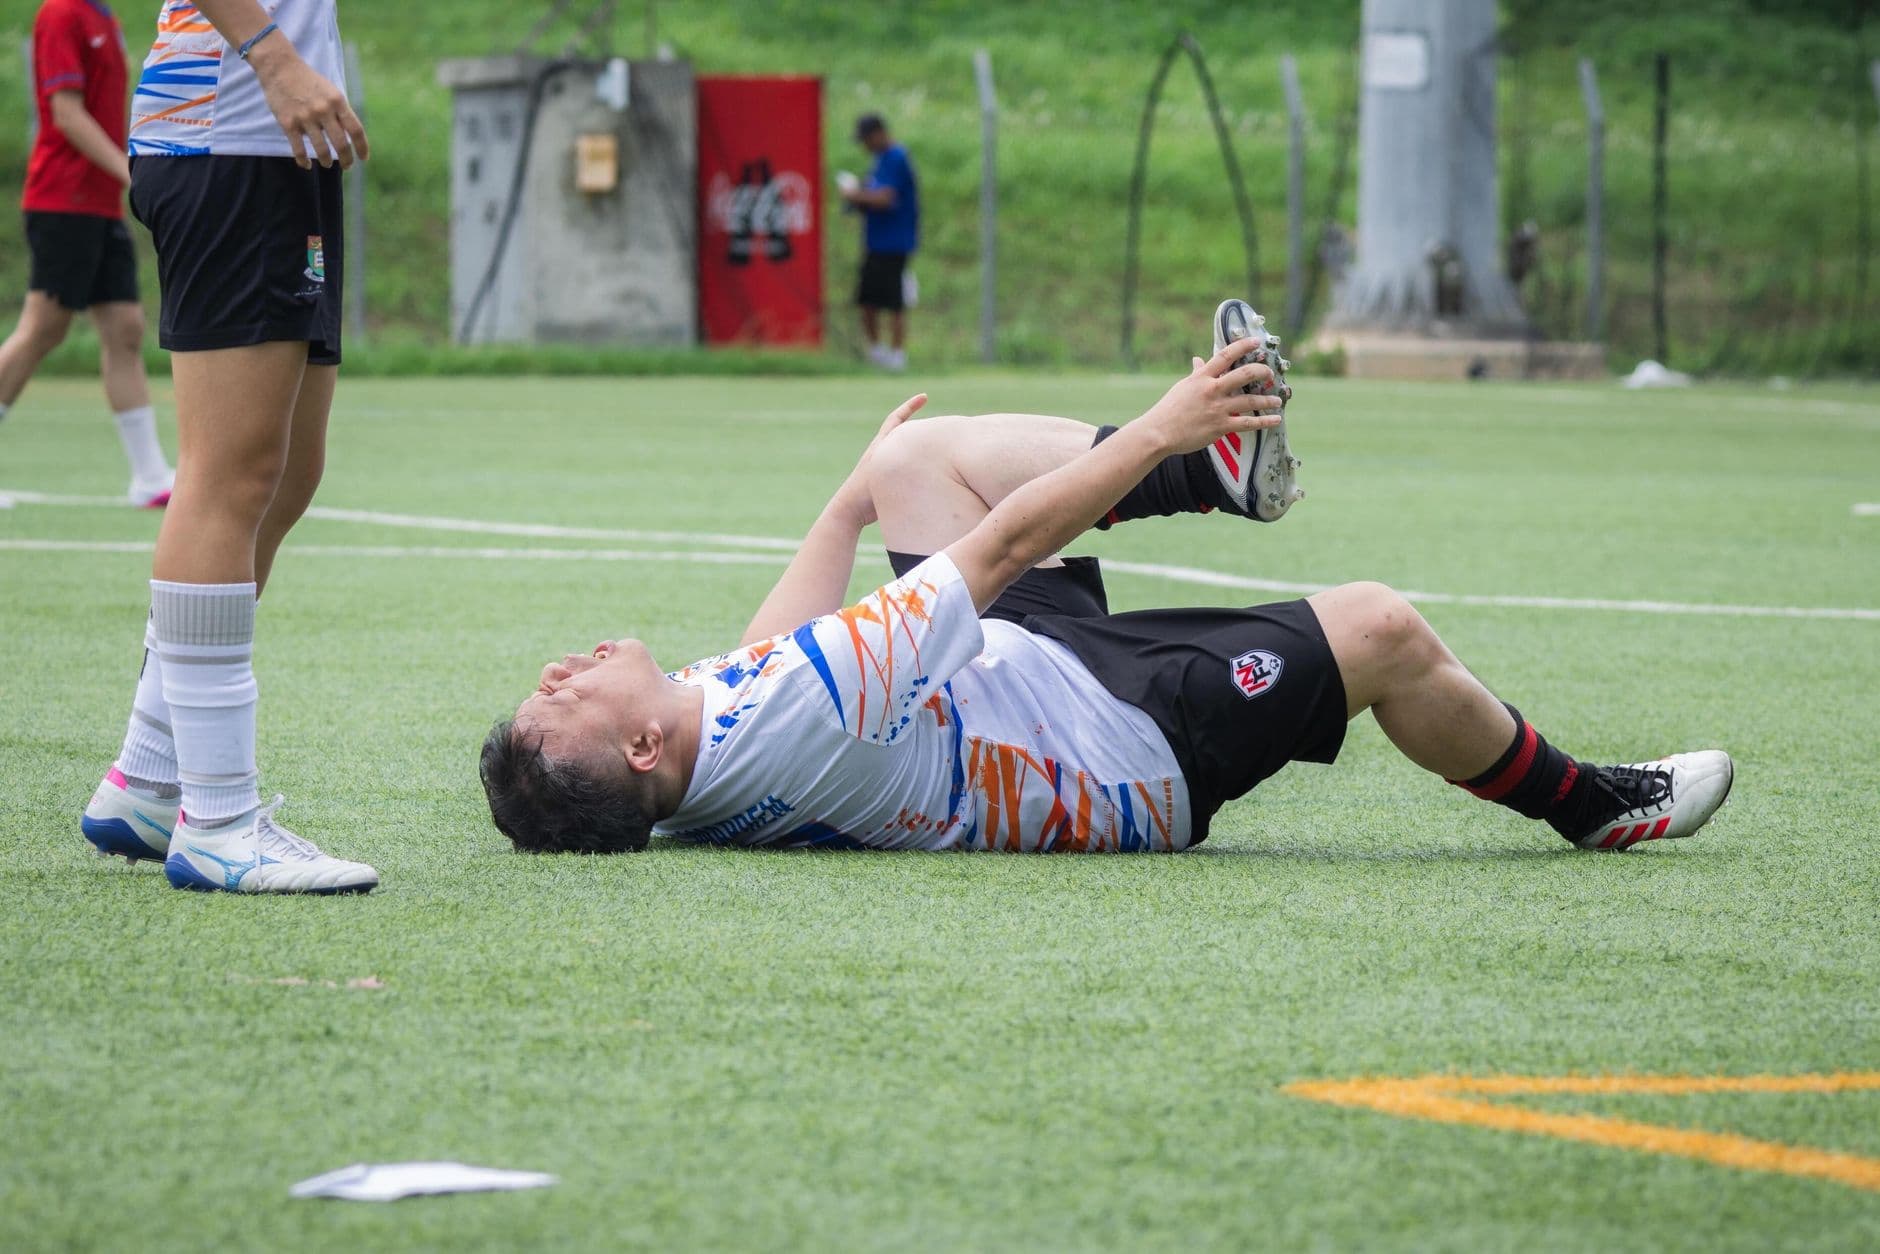
Chaque mois d'août, le même scénario. Premier amical, terrain sec comme du béton, un joueur pose mal le pied et repart en boitant. Trois semaines d'arrêt, une IRM à avancer, et personne dans le groupe ne sait quoi faire de la paperasse. Le capitaine dit « t'inquiète, t'es licencié, c'est couvert ». Six mois plus tard, le joueur découvre qu'il n'a rien touché parce que personne n'a fait la déclaration dans les temps.
Ce n'est pas une histoire rare, c'est la norme. La couverture assurance est probablement le sujet le plus mal maîtrisé du foot amateur, alors que c'est celui qui coûte le plus cher quand ça tourne mal. Voilà ce qu'il faut savoir avant que ça arrive à quelqu'un chez toi.
Deux assurances différentes, et on les confond tout le temps
Quand ton club est affilié, il y a deux mécanismes qui n'ont rien à voir :
- La responsabilité civile (RC). Elle intervient quand quelqu'un cause un dommage à un tiers : un joueur en blesse un autre par une faute, un ballon casse le pare-brise d'une voiture sur le parking, un spectateur se blesse sur une installation mal fixée. Elle est obligatoire pour toute association organisant une activité sportive : c'est le Code du sport, pas une option commerciale.
- L'individuelle accident (IA). Elle intervient quand tu te blesses tout seul, sans responsable identifiable. Claquage sur une accélération, entorse sur un appui, genou qui lâche sans contact. C'est le cas le plus fréquent au foot, et c'est celui que la RC ne couvre pas.
Retiens ça : la RC ne t'indemnise pas si tu te blesses tout seul. C'est le rôle de l'individuelle accident. Et la garantie de base incluse dans la licence est souvent... très basique. Elle couvre l'essentiel, mais les montants sur l'invalidité permanente ou la perte de revenus sont faibles. Pour un joueur artisan, indépendant, intérimaire — donc une bonne partie d'un vestiaire amateur — un genou cassé peut vouloir dire des mois sans travailler.
Les garanties complémentaires : la case que personne ne coche
Au moment de prendre ta licence, il y a une notice d'information assurance et une possibilité de souscrire des garanties complémentaires. Coût typique : quelques euros à quelques dizaines d'euros à l'année. Beaucoup de joueurs cliquent « suivant » sans lire, et découvrent le sujet le jour de la blessure.
En tant que capitaine ou dirigeant, tu n'as pas à jouer les vendeurs d'assurance. Mais tu as une vraie obligation morale (et le club une obligation légale d'information) : dire clairement à ton groupe que la garantie de base est minimale et que l'option existe. Une phrase dans le groupe au moment des licences suffit. Si tu gères déjà tes renouvellements de licences pour 2026-2027, ajoute juste cette ligne à ton message.
Les profils qui doivent y réfléchir sérieusement :
- Les indépendants, artisans, chauffeurs, tous ceux qui ne touchent rien s'ils ne bossent pas.
- Ceux qui ont déjà un antécédent (genou, cheville, épaule).
- Les trentenaires et plus, qui mettent statistiquement plus de temps à revenir.
La déclaration d'accident : le délai qui tue les dossiers
C'est le point le plus important de cet article. Quand un joueur se blesse en match ou à l'entraînement, il y a une déclaration d'accident à envoyer à l'assureur fédéral dans un délai court — généralement cinq jours ouvrés après les faits selon les notices en vigueur. Passé ce délai, l'assureur peut refuser la prise en charge, et il le fait.
La procédure typique :
1. Le jour même : mentionner la blessure. Si c'est un match officiel, elle doit apparaître sur la feuille de match ou le rapport d'arbitre. C'est la preuve que ça s'est produit en activité encadrée — et une raison de plus de savoir remplir correctement ta feuille de match. 2. Dans les 48 h : consultation médicale et certificat médical initial précisant la nature exacte de la lésion. Pas « douleur au genou », mais le diagnostic. 3. Dans les 5 jours ouvrés : le club transmet la déclaration d'accident via son espace fédéral, avec le certificat. Le joueur reçoit ensuite un numéro de dossier pour envoyer ses justificatifs. 4. Ensuite : conserver toutes les factures, ordonnances, arrêts de travail. Ce qui n'est pas justifié n'est pas remboursé.
Le piège classique : le joueur se dit « ça va passer », attend dix jours, puis va chez le médecin. Trop tard pour le dossier. La règle à faire passer à ton vestiaire : toute blessure qui te sort du terrain, tu le signales le soir même au capitaine, même si tu penses que ce n'est rien.
Ce que tu peux organiser côté équipe
Tu n'as pas besoin d'être expert en assurance pour bien faire les choses. Trois réflexes suffisent :
- Un référent blessure. Une personne dans le groupe (souvent le trésorier ou un dirigeant) qui sait où se trouve le formulaire et qui déclenche la procédure. Si c'est « tout le monde », c'est personne. Ça rejoint la logique de répartition des rôles : une tâche, un nom.
- Un message-type prêt. Trois lignes épinglées dans le groupe : « Tu t'es blessé ? 1) Tu me préviens ce soir. 2) Tu vas chez le médecin sous 48 h et tu demandes un certificat détaillé. 3) Tu m'envoies une photo du certificat. » Tu viens de sauver 80 % des dossiers.
- Le suivi de la blessure dans la durée. Savoir qui est indisponible, jusqu'à quand, et qui reprend progressivement, ça change ta gestion de groupe. Un joueur qui revient après six semaines ne rejoue pas 90 minutes le premier dimanche : c'est là que ta rotation d'effectif devient un outil de prévention, pas juste de gestion des egos.
Et évidemment, la meilleure assurance reste de ne pas se blesser : un vrai échauffement, du renforcement, une reprise progressive. On en parle en détail dans prévention des blessures et échauffement, et ça vaut encore plus en août sur des terrains durs.
Le club aussi doit vérifier ses arrières
Deux points que les dirigeants oublient :
- La RC doit couvrir les dirigeants eux-mêmes, pas seulement l'association. Si un bénévole prend une décision qui cause un dommage, il peut être recherché personnellement. Vérifie que le contrat mentionne bien la protection des dirigeants.
- L'attestation d'assurance doit être affichée dans les locaux du club, pas rangée dans un classeur. C'est une obligation d'information, et c'est aussi la première chose qu'on te demandera en cas de contrôle ou de litige.
Si ton club se réunit bientôt en assemblée générale, c'est exactement le bon moment pour poser la question au bureau. Cinq minutes à l'ordre du jour, et tout le monde repart en sachant qui est couvert et comment.
Garde une trace de tout, ça sert plus qu'on croit
Un dossier d'assurance, c'est une histoire de traces : qui jouait, quand, à quel poste, à quelle minute il est sorti. Quand ton équipe note ses compositions, ses présences et ses matchs au fil de la saison, tu as cette information sans avoir à fouiller dans six mois de conversations WhatsApp.
C'est exactement ce que fait AfterMatch : présences, compo sur le terrain, feuille de match de ton équipe, et l'historique complet de ta saison — le tout gratuitement, sur web et Android. Tu sais à tout moment qui était là, qui a joué, et qui est actuellement indisponible. Crée ton équipe gratuitement, invite ton groupe avec un simple code, et arrête de reconstituer ta saison de mémoire le jour où tu en as vraiment besoin.
Passe de la théorie au terrain
AfterMatch met tout ça en place pour ton équipe : notation, présences, vestiaire et stats.